こんにちは!よひと(@yohito_skrjm)です。
社宅に住むことになったけれど、火災保険には自分で加入する必要があるのか気になりますよね。
私は以前、会社が所有する社宅に住んでいた経験があります。
社宅に住んでいたときも、万が一のトラブルに備えて個人で火災保険に加入していました。
そんな私が、社宅の火災保険の必要性や保険料、実際の補償内容について解説します。
会社の規程に記載されていた建物への損害に関する負担についても紹介するので、ぜひ最後までご覧ください。
社宅の火災保険の加入条件や費用負担は会社によって異なります。
本記事では、私が以前住んでいた会社所有の社宅での実体験をもとに紹介します。
社宅の火災保険料は誰が払う?
社宅の火災保険料を誰が負担するかは、会社の制度によって異なります。
私が住んでいた社宅では火災保険料は全額個人負担
私が以前住んでいた社宅では、火災保険料は全額個人負担でした。
社宅の建物自体は会社が所有していましたが、個人の家財などを守るための保険は自分で用意する必要がありました。
社宅に入居するときには、グループ会社が取り扱っている火災保険を勧められました。
しかし、保険料が高かったため、私は加入しませんでした。
以前から個人で加入していた火災保険を継続することにしました。
| 項目 | 私の社宅の場合 |
|---|---|
| 建物の所有者 | 会社 |
| 火災保険料 | 全額個人負担 |
| 加入方法 | 個人で契約 |
| 会社指定の保険 | 案内はあったが加入せず |
ただし、会社によっては保険料を会社が負担したり、指定の保険への加入を求めたりする場合もあります。

社宅だからといって、火災保険まで会社が負担してくれるとは限りません!
社宅でも火災保険に入るべき?
社宅は会社が所有している建物なので、一般的な賃貸住宅とは少し事情が異なります。
しかし、火災や水ぬれなどのトラブルは社宅でも起こる可能性があります。
火災保険への加入義務は会社によって異なる
社宅に住む場合、火災保険への加入が必須かどうかは会社の規程によって異なります。
一般的な賃貸住宅では、契約条件として火災保険への加入を求められることがあります。
一方、会社所有の社宅では、会社が建物を所有しているため、一般的な賃貸住宅とは契約関係が異なります。
私が住んでいた社宅では、個人で火災保険に加入する義務はありませんでした。
ただし、加入義務がないからといって、保険に入らなくても問題ないとは限りません。
会社の社宅規程や入居時の案内を確認しましょう。
加入義務の有無だけでなく、入居者が負担する損害や会社が加入している保険の範囲も確認しておくと安心です。
加入が任意でも、万が一のことを考えると備えておきたいですね!
火災保険に入らない場合のリスク
火災保険に加入していない場合、自分の家財や他人・会社に与えた損害を自己負担する可能性があります。
例えば、次のようなトラブルが考えられます。
- 火災:自分の家具や家電、衣類などが燃えてしまう
- 水ぬれ:水漏れによって自分の家財や建物に損害が発生する
- 賠償事故:水漏れなどで会社や第三者の財産に損害を与える
社宅の建物は会社の所有物ですが、室内にある家具や家電などは自分の所有物です。
火災や水ぬれで家財が損害を受けても、会社の建物に対する保険だけでは自分の家財まで補償されるとは限りません。
また、自分の過失によって会社や第三者に損害を与えた場合には、賠償責任が発生する可能性もあります。
そのため、社宅であっても家財や賠償責任に備えられる保険を検討しておくことが大切です。
自分の家具や家電を守ることも忘れないようにしましょう!
私の社宅では建物への損害に100万円の負担上限があった
私が住んでいた社宅の規程には、入居者の不注意などで建物に損害を与えた場合、修復費用のうち最大100万円を入居者が負担するという内容が記載されていました。
つまり、入居者の過失によって社宅の建物を壊したり、修理が必要になったりした場合には、一定の範囲で費用を負担する可能性があるということです。
例えば、建物の修復に150万円かかった場合、規程が通常どおり適用されれば、入居者の負担は最大100万円となるイメージです。
| 修復費用 | 入居者の負担額 |
|---|---|
| 50万円 | 最大50万円 |
| 100万円 | 最大100万円 |
| 150万円 | 最大100万円 |
もちろん、実際の負担額は損害の内容や会社の規程、適用条件によって異なります。
また、会社の規程にある100万円という負担上限と、火災保険の補償限度額は別のものです。
加入している保険で会社への損害が補償されるかどうかは、契約内容を確認する必要があります。
会社の規程に定められた負担が、加入している保険の補償対象になるとは限りません。
社宅の契約形態や規程の内容を保険会社に伝え、補償の対象になるか確認しましょう。
会社の規程に目を通しておくと、万が一のときの負担も把握できます!
私が加入していた社宅の火災保険
ここからは、私が実際に加入していた火災保険を紹介します。
社宅に住んでいたときも、以前から加入していた保険をそのまま継続していました。
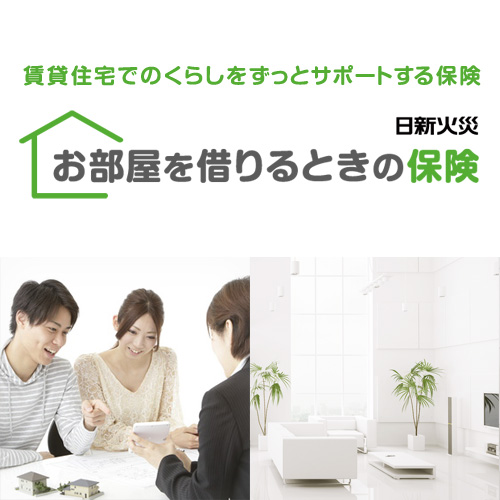
年間4,000円の日新火災「お部屋を借りるときの保険」
私が加入していたのは、日新火災海上保険の「お部屋を借りるときの保険」です。
保険料は年間4,000円で、1年契約の自動継続です。
保険料はクレジットカードで年払いしていました。
| 項目 | 私の契約内容 |
|---|---|
| 保険会社 | 日新火災海上保険 |
| 商品名 | お部屋を借りるときの保険 |
| 年間保険料 | 4,000円 |
| 契約期間 | 1年間 |
| 更新 | 自動継続 |
| 支払方法 | クレジットカード・年払い |
| 保険の対象 | 家財 |
月額に換算すると約333円です。
以前から加入していた保険だったため、社宅に引っ越すタイミングで新しく保険を比較して選んだわけではありません。
保険を変更する必要がなかったので、そのまま継続しました。
なお、商品名に「お部屋を借りるとき」とあるとおり、賃貸住宅向けの保険です。会社所有の社宅で利用する場合は、契約条件や補償の対象になるかを事前に保険会社へ確認してください。
商品の詳細は日新火災の公式サイトで確認できます。
以前から加入していた保険を継続できたので、手続きも簡単でした!
主な補償内容は家財100万円・借家人賠償2,000万円
私の契約では、家財だけでなく、修理費用や賠償責任に関する補償も付いていました。
主な支払限度額は以下のとおりです。
| 補償内容 | 支払限度額 |
|---|---|
| 家財 | 100万円 |
| 修理費用 | 300万円 |
| 借家人賠償責任 | 2,000万円 |
| 個人賠償責任 | 1億円 |
| 被害事故法律相談費用等 | 30万円 |
それぞれの補償内容について簡単に紹介します。
家財補償:火災や水ぬれなどによる家財の損害
家財補償は、火災や水ぬれなどによって家具・家電・衣類などが損害を受けた場合に備える補償です。
私の契約では、家財の支払限度額は100万円でした。
対象となる主な事故は以下のとおりです。
- 火災
- 破裂・爆発
- 水ぬれ
- 落雷
- 建物外部からの物体の飛来・落下・衝突など
- 騒擾・労働争議など
- 風災・雹災・雪災
- 盗難
- 現金や預貯金証書の盗難
ただし、事故の種類によって支払条件や限度額が異なります。
例えば、風災・雹災・雪災による家財の損害は、損害額が20万円以上の場合に補償される条件でした。
現金の盗難は20万円、預貯金証書の盗難は200万円または家財保険金額のいずれか低い額が限度となっていました。
なお、家財の補償額は契約によって異なります。自分の家具や家電などの価値に合わせて確認しておきましょう。
家具や家電を買いそろえている人は、家財の補償額も確認しておきたいですね!
修理費用:部屋の修理が必要になった場合の補償
修理費用の補償は、契約で定められた事故によって借りている部屋に損害が発生し、修理費用を負担した場合などに備えるものです。
私の契約では、支払限度額は300万円でした。
社宅でも建物の修理費用を入居者が負担するケースがあるため、こうした補償があることは安心材料になります。
ただし、会社所有の社宅で発生した修理費用が補償対象になるかは、契約形態や事故の内容によって異なります。
会社の規程に基づく負担が対象になるかどうかも含め、保険会社に確認しておきましょう。
修理費用の補償は、社宅の規程と照らし合わせて確認したいですね!
借家人賠償責任:建物に損害を与えた場合の補償
借家人賠償責任は、借りている部屋に対して法律上の賠償責任を負った場合に備える補償です。
私の契約では、支払限度額は2,000万円でした。
例えば、自分の不注意による火災で建物に損害を与えた場合などが考えられます。
ただし、借家人賠償責任は一般的に賃貸借契約における貸主への賠償を想定した補償です。
会社所有の社宅で、会社の規程に基づいて負担する修復費用が補償されるとは限りません。
社宅に住む場合は、会社と保険会社の両方に確認することが大切です。
補償額だけでなく、社宅でも対象になるかを確認しておきましょう!
個人賠償責任:他人に損害を与えた場合の補償
個人賠償責任は、日常生活で他人に損害を与え、法律上の賠償責任を負った場合に備える補償です。
私の契約では、支払限度額は1億円でした。
例えば、次のような事故が考えられます。
- 水漏れで階下の住人の家財に損害を与えた
- 日常生活で他人の物を壊してしまった
- 自転車で他人にけがをさせてしまった
社宅に住んでいる場合も、日常生活で他人に損害を与える可能性はあります。
ただし、事故の状況や補償対象には条件があります。また、自動車事故など対象外となるケースもあるため、契約内容を確認しておきましょう。
日常生活のトラブルにも備えられるのは心強いですね!
社宅への引っ越しでも火災保険は継続できた

私の場合、アパートから社宅に引っ越したときも、火災保険を解約せずに継続できました。
住所変更の手続きだけで継続できた
アパートから社宅に引っ越したときは、インターネットで住所変更をするだけで手続きできました。
新しく保険に入り直したり、契約を一からやり直したりする必要はありませんでした。
その後、社宅から再びアパートに引っ越したときも、同じように住所変更だけで継続できました。
| 引っ越し | 手続き |
|---|---|
| アパートから社宅 | 住所変更 |
| 社宅からアパート | 住所変更 |
ただし、住所変更だけで継続できるかどうかは保険商品や契約条件によって異なります。
社宅への引っ越しが決まったら、事前に保険会社へ連絡して確認しておきましょう。
引っ越しのたびに保険を選び直さずに済んだので、とても楽でした!
クレジットカード払いと自動更新で管理も簡単
私の契約は、クレジットカードによる年払い・自動継続でした。
毎月の支払い手続きをする必要がなく、更新のたびに保険料を振り込む手間もありません。
年間4,000円なので、月額にすると約333円です。
保険料の支払いを一度設定しておけば、基本的にはその後の管理も簡単でした。
ただし、自動継続であっても契約内容や住所などに変更があれば、必要な手続きを忘れないようにしましょう。
自動更新にしておくと、更新手続きを忘れる心配が少なくて便利です!
社宅の火災保険についてよくある質問

社宅の火災保険について、よくある疑問にお答えします。
会社が火災保険に加入していれば個人で入る必要はない?
会社が加入している保険の内容によって異なります。
会社の保険が建物だけを対象としている場合、自分の家具や家電などの家財は補償されない可能性があります。
また、他人への賠償責任などが補償されるかどうかも確認が必要です。
会社が加入している保険の補償範囲を確認し、不足する部分があれば個人での加入を検討しましょう。
社宅でも借家人賠償責任保険は必要?
社宅の契約形態や会社の規程によって異なります。
借家人賠償責任は、一般的に借りている建物に損害を与えた場合の賠償責任に備える補償です。
ただし、会社所有の社宅で会社に対して負担する費用が補償されるとは限りません。
会社の規程と保険の補償条件を照らし合わせて確認しましょう。
社宅を退去すると火災保険はどうなる?
退去後も保険を継続できる場合があります。
私の場合は、社宅からアパートに戻ったときも住所変更だけで契約を継続できました。
ただし、保険商品や契約内容によって手続きが異なるため、退去や引っ越しが決まったら保険会社に確認しましょう。
社宅の火災保険料は会社が負担してくれる?
会社によって異なります。
会社が保険料を負担する場合もあれば、入居者が個人で加入して保険料を支払う場合もあります。
私が以前住んでいた社宅では、火災保険料は全額個人負担でした。
入居前に会社の担当部署へ確認しておくと安心です。
まとめ:社宅でも火災保険への加入を検討しよう
本記事では、社宅の火災保険の必要性や保険料、実際の補償内容について解説しました。
社宅でも火災や水ぬれなどのトラブルは起こる可能性があり、自分の家財や会社・他人への賠償に備えておくことが大切です。
私が加入していた保険は年間4,000円で、家財補償や賠償責任などに備えられる内容でした。
まずは会社の社宅規程や保険の補償範囲を確認し、自分に必要な補償を検討してみてください。
最後までご覧いただき、ありがとうございました。